Domain rgvn.de kaufen?
Wir ziehen mit dem Projekt
rgvn.de um.
Sind Sie am Kauf der Domain
rgvn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rgvn.de kaufen?
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für 37b
Top-Angebote
Produkte zum Begriff 37b:
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
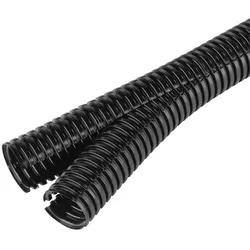
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Welche Arten von Fördermaßnahmen stehen kleinen Unternehmen zur Verfügung, um ihr Wachstum und ihre Entwicklung in den Bereichen Technologie, Innovation und Nachhaltigkeit zu unterstützen?
Kleine Unternehmen können verschiedene Fördermaßnahmen in Anspruch nehmen, um ihr Wachstum und ihre Entwicklung in den Bereichen Technologie, Innovation und Nachhaltigkeit zu unterstützen. Dazu gehören staatliche Zuschüsse und Darlehen, die speziell für kleine Unternehmen zur Verfügung stehen. Des Weiteren können sie sich für Förderprogramme und Wettbewerbe im Bereich Technologie und Innovation bewerben, um finanzielle Unterstützung und Expertenwissen zu erhalten. Auch die Zusammenarbeit mit Forschungseinrichtungen und Universitäten kann kleinen Unternehmen helfen, Zugang zu neuesten Technologien und innovativen Lösungen zu erhalten. Zudem können sie sich für Fördermittel im Bereich Nachhaltigkeit bewerben, um Investitionen in umweltfreundliche Technologien und Prozesse zu unterstützen. **
Welche Maßnahmen können Unternehmen ergreifen, um die Unternehmensförderung in den Bereichen Innovation, Nachhaltigkeit und Wachstum zu verbessern?
Unternehmen können ihre Innovationskraft stärken, indem sie in Forschung und Entwicklung investieren, interne Innovationsprozesse fördern und Partnerschaften mit Start-ups und Forschungseinrichtungen eingehen. Um Nachhaltigkeit zu fördern, können Unternehmen ihre Lieferketten überprüfen, um Umweltauswirkungen zu minimieren, nachhaltige Produktions- und Vertriebspraktiken implementieren und transparente Nachhaltigkeitsberichte veröffentlichen. Um das Wachstum zu fördern, können Unternehmen in die Ausbildung und Entwicklung ihrer Mitarbeiter investieren, neue Märkte erschließen und strategische Partnerschaften eingehen, um ihr Produkt- und Dienstleistungsangebot zu erweitern. Darüber hinaus können Unternehmen auch in digitale Technologien investieren, um ihre Effizienz zu steigern und neue Geschäft **
Top-Angebote
Produkte zum Begriff 37b:
-
Fränkische Befestigungsclip 2CNPA-37BGeeignet für Rohrdurchmesser=37 mmGeschlossen=neinGeeignet für Schutzschläuche=jaWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=sonstigeAnreihbar=neinMax. Anzahl der Rohre=1Befestigungsart=SchraublochMit Einlage=neinMit Mauerdichtung=neinFarbe=schwarzEinsatztemperatur=-45..120 °CHalogenfrei=jaUV-beständig=ja40,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 37b anwenden?
Die Regel 37b wird angewendet, wenn ein Steuerpflichtiger bestimmte Einkünfte nicht in seiner Steuererklärung angegeben hat, obwohl er dazu verpflichtet war. Dies kann beispielsweise der Fall sein, wenn Einkünfte aus Kapitalvermögen oder Mieteinnahmen nicht angegeben wurden. Die Regel 37b ermöglicht es dem Finanzamt, die Besteuerungsgrundlage zu schätzen und entsprechende Nachzahlungen festzusetzen. Es ist wichtig, alle Einkünfte korrekt in der Steuererklärung anzugeben, um eine mögliche Anwendung der Regel 37b zu vermeiden. Falls die Regel 37b angewendet wird, sollte der Steuerpflichtige die Schätzung des Finanzamts überprüfen und gegebenenfalls Einspruch einlegen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Ähnliche Suchbegriffe für 37b
-
Fränkische Spiralschlauch 2PASM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=neinUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...628,46 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PPSM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=41,4 mmInnendurchmesser=31 mmWerkstoff=Polypropylen (PP)Einsatztemperatur=-40..105 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=110 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...350,00 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PANM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V2Biegeradius, statisch=40 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=jaHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...582,04 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Fränkische Spiralschlauch 2PAFM-37B.25Nenndurchmesser=37 mmNenngröße in Zoll=sonstigeAußendurchmesser=43,2 mmInnendurchmesser=32,5 mmWerkstoff=Polyamid (PA)Werkstoffgüte=Polyamid 6Einsatztemperatur=-45..120 °CSchutzart (IP)=IP40Brandschutz nach UL 94=V0Biegeradius, statisch=135 mmBiegeradius, dynamisch=0 mmUV-beständig=jaÖlbeständig=jaFarbe=schwarzUmmantelungswerkstoff=ohne UmmantelungFlammverbreitend=neinBiegeverhalten=biegsamLängsgeschlitzt=jaVerschließbar (zweiteilig)=neinHalogenfrei=jaUnterputzmontage=neinAufputzmontage=jaMit Zugdraht=neinHochgleitfähige Innenschicht=neinZulassung nach DIN EN 61386-23=neinZulassung nach UR=neinZulassung nach CSA=neinZulassung nach LUL/British Standard=neinZulassung nach Lloyd's Register TA=neinZulassung nach UTAC=neinZulassung nach NF F 16-101=neinZulassung nach DIN 5510=neinZulassung nach VdTÜV/GGVSEB=nein...730,48 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
-
Welche Arten von Fördermaßnahmen stehen kleinen Unternehmen zur Verfügung, um ihr Wachstum und ihre Entwicklung in den Bereichen Technologie, Innovation und Nachhaltigkeit zu unterstützen?
Kleine Unternehmen können verschiedene Fördermaßnahmen in Anspruch nehmen, um ihr Wachstum und ihre Entwicklung in den Bereichen Technologie, Innovation und Nachhaltigkeit zu unterstützen. Dazu gehören staatliche Zuschüsse und Darlehen, die speziell für kleine Unternehmen zur Verfügung stehen. Des Weiteren können sie sich für Förderprogramme und Wettbewerbe im Bereich Technologie und Innovation bewerben, um finanzielle Unterstützung und Expertenwissen zu erhalten. Auch die Zusammenarbeit mit Forschungseinrichtungen und Universitäten kann kleinen Unternehmen helfen, Zugang zu neuesten Technologien und innovativen Lösungen zu erhalten. Zudem können sie sich für Fördermittel im Bereich Nachhaltigkeit bewerben, um Investitionen in umweltfreundliche Technologien und Prozesse zu unterstützen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um die Unternehmensförderung in den Bereichen Innovation, Nachhaltigkeit und Wachstum zu verbessern?
Unternehmen können ihre Innovationskraft stärken, indem sie in Forschung und Entwicklung investieren, interne Innovationsprozesse fördern und Partnerschaften mit Start-ups und Forschungseinrichtungen eingehen. Um Nachhaltigkeit zu fördern, können Unternehmen ihre Lieferketten überprüfen, um Umweltauswirkungen zu minimieren, nachhaltige Produktions- und Vertriebspraktiken implementieren und transparente Nachhaltigkeitsberichte veröffentlichen. Um das Wachstum zu fördern, können Unternehmen in die Ausbildung und Entwicklung ihrer Mitarbeiter investieren, neue Märkte erschließen und strategische Partnerschaften eingehen, um ihr Produkt- und Dienstleistungsangebot zu erweitern. Darüber hinaus können Unternehmen auch in digitale Technologien investieren, um ihre Effizienz zu steigern und neue Geschäft **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.